緩和ケアの費用はどのくらい?入院・在宅の目安と負担を軽くする制度
緩和ケア病棟の入院費は、多くの病院で「1日あたりいくら」という定額で計算され、健康保険が使えます。
さらに高額療養費制度によって、1か月に窓口で支払う医療費には上限が設けられています。
「緩和ケアは高額」というイメージを持たれがちですが、実際の自己負担は、年齢や所得、個室を希望するかどうか、どこで療養するかによって大きく変わります。
このコラムでは、緩和ケア病棟への入院、在宅、施設のそれぞれでかかる費用の目安と、負担を軽くするために使える制度、見落としやすい費用、利用前に確認しておきたいことをまとめました。
緩和ケアの費用の基本
緩和ケアは健康保険が使える医療
緩和ケアは、がんの治療と同じく健康保険の対象となる医療です。
外来での診察や痛み止めの処方、入院中に緩和ケアチームが関わる場合、緩和ケア病棟への入院、自宅への訪問診療のいずれも保険診療として扱われ、窓口での自己負担は、年齢や所得に応じて医療費の1割から3割です。
緩和ケアという言葉から、特別な料金が必要なサービスを想像する方も少なくありません。
しかし、痛みや吐き気を和らげる薬、気持ちのつらさへの対応、療養生活の相談といった緩和ケアの中心となる部分は、ほかの病気の治療と同じ仕組みで費用が計算されます。
70歳未満の方は3割、70歳から74歳の方は原則2割、75歳以上の方は原則1割の負担で、現役並みの所得がある方は年齢にかかわらず3割となります。
保険が使えない費用は、個室を希望した場合の差額ベッド代や、入院中の日用品など、一部に限られます。
費用の話をするときは、まず「どこで、どのような形で緩和ケアを受けるのか」を整理しておくと、見通しが立ちます。
外来に通いながら受けるのか、病棟に入院するのか、自宅で受けるのかによって、費用の計算の仕方が変わるためです。
ご自身の健康保険証やマイナ保険証で、負担割合を確認しておきましょう。
受ける場所によって費用は異なる
緩和ケアの費用は、外来・一般病棟での緩和ケア・緩和ケア病棟・在宅という4つの場所によって、計算の仕方が異なります。
外来や在宅では受けた診療ごとに費用が積み上がり、緩和ケア病棟では1日あたりの定額で計算されるのが大きな違いです。
外来で緩和ケアを受ける場合は、通常の通院と同じように、診察料や薬代、検査代がその都度かかります。
抗がん剤などの治療を続けながら入院している場合に緩和ケアチームが関わると、チームによる診療の費用が入院費に加算されます。
加算の額は、3割負担の方で1日あたり1,000円前後です。
緩和ケア病棟では、検査や薬、処置などの多くが入院料に含まれており、どの治療を受けても1日あたりの金額が大きく変わらないのが特徴です。
在宅では、医師の訪問診療や看護師の訪問看護、介護保険のサービスなどを組み合わせるため、利用する内容と回数によって費用が決まります。
費用を比べるときは、1日や1回あたりの金額だけでなく、1か月にどのくらいかかるのかで考えることが大切です。
後ほど紹介する高額療養費制度を使うと、どの場所でも1か月の医療費の自己負担には上限を設けられます。
療養の場所を選ぶときは費用だけで決めずに、ご本人の希望や体の状態とあわせて検討しましょう。
緩和ケア病棟(ホスピス)に入院したときの費用
入院費は1日あたりの定額制
緩和ケア病棟の入院費は、「緩和ケア病棟入院料」という1日あたりの定額で計算されます。
医療費の総額(10割)は、入院から30日以内でおおむね1日5万円前後で、31日目以降、61日目以降と入院が長くなるにつれて、1日あたりの金額は段階的に下がっていきます。
1日5万円前後と聞くと驚かれるかもしれませんが、これは保険が適用される前の金額です。
たとえば3割負担の方であれば、窓口での負担は1日1万5,000円前後、1割負担であれば5,000円前後になります。
この入院料には、痛み止めなどの薬や検査、点滴、看護などの費用が原則としてまとめて含まれているため、症状に合わせて薬の種類や量が変わっても、1日あたりの金額はほとんど変わりません。
なお、入院料の区分は医療機関の体制によって異なるため、病院ごとに少しずつ金額に差があります。
1日あたりの金額を30日分に換算すると大きな額になりますが、実際には高額療養費制度によって、1か月の支払いには上限があります。
具体的な月額の目安は、後ほどの「1か月の自己負担の目安」で紹介します。
入院を検討している病院があれば、入院料の金額と、入院料に含まれないものを、入院前に尋ねておきましょう。
食事代と差額ベッド代(個室料)
緩和ケア病棟に入院すると、入院料とは別に、食事代と、個室を希望した場合の差額ベッド代がかかります。
食事代は全国一律の金額で、1食あたり550円(2026年6月から、一般的な所得の場合)です。
差額ベッド代は病院ごとに金額が異なり、全額が自己負担になります。
食事代は1日3食で1,650円、30日間で4万9,500円ほどになります。
住民税非課税世帯の方は、所得に応じて1食あたり270円や130円に減額されます。
食事代は高額療養費制度の対象にならないため、医療費の上限とは別にかかる費用として考えておく必要があります。
差額ベッド代は、無料の個室から、1日数千円、数万円の個室まで、病院によってさまざまです。
緩和ケア病棟はもともと個室が多い造りですが、無料で使える部屋の数には限りがあり、空きの状況によっては有料の個室を案内される場合もあります。
差額ベッド代は、病院から十分な説明を受け、同意書に署名した場合に支払うものです。
ご本人や家族が希望していないのに、病院側の都合で有料の個室を使うことになった場合は、原則として支払う必要はありません。
入院前の面談の際に、無料の部屋があるか、有料の個室はいくらかを確認しておきましょう。
1か月の自己負担の目安
緩和ケア病棟に30日間入院した場合、医療費の自己負担は、高額療養費制度の上限によって、多くの方で月6万円から10万円程度に収まります。
これに食事代と、希望した場合の差額ベッド代が加わります。
入院料が1日約5万3,000円の病院に30日間入院し、差額ベッド代がかからない場合の1か月の目安は、次のとおりです(2026年8月以降の高額療養費の上限で計算しています)。
・70歳未満で年収約370万〜770万円の方
→ 医療費約9万9,000円+食事代4万9,500円で、合計約14万8,000円
・70歳未満で年収約370万円以下の方、70歳以上で一般的な所得の方
→ 医療費6万1,500円+食事代4万9,500円で、合計約11万1,000円
・70歳以上で住民税非課税世帯の方
→ 医療費2万5,700円+食事代2万4,300円で、合計約5万円
(所得が一定以下の方は、医療費1万5,700円+食事代1万1,700円で、合計約2万7,000円)
入院が長くなり、直近の12か月で上限額に達した月が3回以上になると、4回目からは上限額がさらに下がります(多数回該当)。
また、2026年8月からは1年間の上限額も設けられ、長く療養を続ける方の負担が重くなりすぎないよう配慮されています。
ご自身の所得区分がわからない場合は、ご自身が加入する健康保険(市区町村の国民健康保険や、勤務先の健康保険組合など)に問い合わせると教えてもらえます。
在宅や施設で緩和ケアを受けるときの費用
在宅での緩和ケア
自宅で緩和ケアを受ける場合は、医師の訪問診療、看護師の訪問看護、ヘルパーなどの介護保険のサービスを組み合わせて利用し、それぞれに費用がかかります。
医療保険の部分にも高額療養費制度が使えるため、医療費の自己負担には、入院と同じように1か月の上限があります。
在宅での緩和ケアでは、医師が月に2回程度の定期的な訪問診療を行い、急に具合が悪くなったときには24時間体制で往診や電話相談に対応する医療機関が多くあります。
費用は、利用する回数や内容、負担割合によって幅がありますが、1割負担の方で月に数千円から2万円程度、3割負担の方では数万円になるのが一般的な目安です。
がんの末期と診断されている場合、訪問看護は介護保険ではなく医療保険で利用でき、状態に合わせて毎日の訪問を受けることも可能です。
痛み止めの薬代や、介護用ベッドなどのレンタル料も、あわせて考えておきたい費用です。
介護保険のサービスは、要介護度ごとの利用限度額の範囲内であれば、原則1割(所得によって2割または3割)の負担で利用できます。
訪問診療を行う医療機関やケアマネジャーに、月にどのくらいの費用がかかりそうか、具体的な見積もりを出してもらえば、家計の見通しを立てる材料になります。
施設に入居する場合の費用
ホスピス型住宅や、看取りに対応した有料老人ホームなどの施設に入居する場合は、医療費や介護サービスの自己負担に加えて、家賃や管理費、食費などの生活費がかかります。
この生活費の部分は健康保険や介護保険の対象にならず、全額が自己負担です。
ホスピス型住宅は、がんの末期などで医療的なケアが必要な方が、看護師などのサポートを受けながら暮らす住まいで、自宅に近い環境で過ごせる点が特徴です。
入院とは違い自宅として扱われるため、医療は訪問診療と訪問看護で、介護は介護保険のサービスで受ける形になります。
家賃や管理費、食費などの生活費は施設によって大きく異なり、月に十数万円から30万円程度かかるところもあります。
入居時の一時金がかからない施設もあれば、敷金などが必要な施設もあり、費用の内訳は事前に詳しく確認する必要があります。
施設を検討するときは、毎月かかる生活費と、医療・介護の自己負担の合計を出してもらい、緩和ケア病棟に入院した場合や、自宅で療養した場合と比べてみましょう。
施設によって、夜間の看護師の配置や、看取りまで対応できるかどうかも異なるため、見学の際には費用とあわせて確認しておくと、入居後の思い違いを防げます。
生活費は自費のため、医療費控除などの対象になるかどうかもあわせて尋ねておくと、全体の負担を詳しく把握できます。
費用の負担を軽くする制度
高額療養費制度と限度額適用認定証(マイナ保険証)
高額療養費制度は、1か月(1日から月末まで)の医療費の自己負担が上限額を超えた場合に、その超えた分が払い戻される制度です。
上限額は年齢と所得によって決まり、マイナ保険証を使うか、限度額適用認定証を提示すれば、窓口での支払いを最初から上限額までにとどめることができます。
緩和ケア病棟への入院では、ほとんどの場合、1か月の医療費が上限額を超えるため、この制度がもっとも大きな助けになります。
注意したいのは、上限額が月ごとに計算される点です。
たとえば月の途中で入院すると、入院した月と翌月とで別々に上限額が適用されるため、同じ日数の入院でも月をまたぐかどうかで負担額が変わります。
また、同じ世帯で同じ健康保険に加入している家族の医療費は、条件を満たせば合算することができます。
差額ベッド代や食事代は、この制度の対象外です。
制度の詳細や最新の上限額は、厚生労働省のホームページでも確認できます。
マイナ保険証を利用していない場合は、入院前に加入先の健康保険で限度額適用認定証の交付を申請しておきましょう。
住民税非課税世帯の方は、食事代の減額を受けるための認定もあわせて申請できます。
手続きが間に合わなかった場合でも、後から申請すれば払い戻しを受けられます。
介護保険・医療費控除・民間の保険
高額療養費制度のほかにも、介護保険、医療費控除、加入している民間の保険が、緩和ケアの費用負担を軽くする助けになります。
特に、40歳から64歳の方でも、がんの末期と診断されていれば介護保険のサービスを利用できます。
介護保険は通常65歳以上の方が対象ですが、がんの末期は「特定疾病」に指定されており、40歳から64歳の方も要介護認定を受けて利用できるのです。
認定の申請は、お住まいの市区町村の窓口で行います。
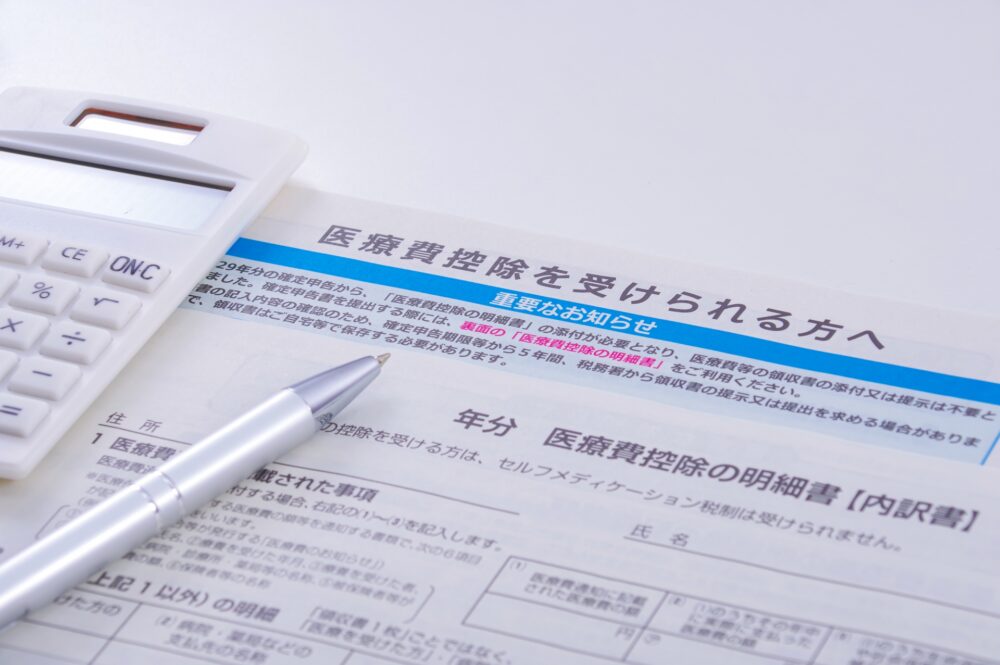
また、1年間に支払った医療費が一定額を超えた場合は確定申告で医療費控除を受けられ、所得税や住民税が軽くなります。
入院中の食事代は控除の対象になりますが、ご本人の希望による差額ベッド代は対象外です。
民間の保険では、がん保険の入院給付金のほか、生命保険の「リビング・ニーズ特約」によって、余命6か月以内と診断された場合に死亡保険金の一部を生前に受け取れる場合があります。
加入している保険の内容は、時間がたつと忘れてしまいがちです。
保険証券を確認し、緩和ケア病棟への入院や在宅での療養が給付の対象になるかを保険会社に問い合わせてみましょう。
医療と介護の両方の自己負担が高額になった世帯には、1年間の合計額をもとに払い戻しを受けられる「高額介護合算療養費」という制度もあります。
見落としやすい費用
医療費以外にかかるお金
緩和ケアの費用を考えるときは、入院費や医療費だけでなく、家族が負担する交通費や日用品などの医療費以外にかかるお金も見込んでおく必要があります。
こうした費用は、ひとつひとつは小さくても療養が長くなると積み重なり、家計に影響する場合があります。
終末期の療養では身体的な苦痛だけでなく、こうしたお金の心配が精神的な負担になることも少なくありません。
医療費以外で、特に見落としやすいのは次のような費用です。
・面会や付き添いのための交通費、駐車場代、遠方から来る家族の宿泊費
・紙おむつやティッシュ、パジャマなどの日用品、病院のテレビや冷蔵庫の利用料
・病院の家族控え室や、付き添い用の寝具の利用料
・保険の請求に必要な診断書などの文書料(1通数千円程度)
・在宅療養での光熱費や通信費の増加、介護用品の購入費
・付き添いや介護のために家族が仕事を休むことによる収入の減少
家族が仕事を休む場合は、勤務先の介護休業制度を使えば、雇用保険から介護休業給付金を受け取れる場合があります。
休業中の収入や手続きについては、勤務先の人事や総務の担当者に確認してください。
ご家族の負担もあわせて見通しておくと、無理のない療養の形を選び、日常生活のリズムを大きく崩すことなく付き添いを続ける工夫にもつながります。
確認しておきたい点
緩和ケア病棟への入院や在宅緩和ケアを始める前には、費用の見積もりと受け入れの条件を確認しておくことが大切です。
わからないことは通院中の病院の医療ソーシャルワーカーや地域連携室に相談すると、費用の見通しや利用できる制度、手続きの順番を一緒に整理してもらえます。
在宅を選ぶ場合は、訪問診療を行う医療機関やケアマネジャーも相談先になります。
緩和ケア病棟への入院は、主治医の紹介状をもとにご本人や家族との入院前の面談を経て決まるのが一般的です。
面談では病状や希望を伝えるだけでなく、費用についても遠慮なく尋ねてかまいません。
確認しておきたいのは次のような項目です。
・入院料の1日あたりの金額と、入院料に含まれないもの
・無料の個室の有無と、有料の個室の金額
・日用品の持ち込みや、病院で借りられるものとその料金
・家族の付き添いや宿泊ができるかどうかと、その費用
・入院待ちの期間と、待っている間の外来や在宅での支援
費用の話は切り出しにくいものですが、病院の側も患者さんや家族が安心して療養できるよう、こうした質問には慣れています。
気になることを書き出して持参し、面談のときに一つずつ確かめていきましょう。
見積もりを書面でもらっておけば、家族の間で費用について話し合うときの資料にもなり、負担の軽減に使える制度を検討する手がかりにもなります。
まとめ
緩和ケアは健康保険が使える医療で、高額療養費制度によって、1か月に支払う医療費には上限があります。
費用の不安から緩和ケアをためらう必要はありません。
食事代や差額ベッド代、医療費以外にかかるお金は場所や選び方で変わるため、医療ソーシャルワーカーなどの専門の窓口を頼りながら、ご本人とご家族にとって無理のない療養の形を見つけていってください。